Skip links

從 Human-in-the-Loop 邁向 Human-on-the-Loop:iMBrace 如何協助銀行將 HKMA 的 ART 框架付諸實踐

能夠自主執行任務的 AI,需要全新的監管框架

在過去兩年大部分時間裡,銀行主要利用生成式 AI 回答問題,例如摘要文件、撰寫回覆,以及協助員工更快速地查找政策資訊。然而,這種情況正在迅速改變。

近期,香港金融管理局(HKMA)公布了「ART」框架,旨在協助銀行把握 AI 帶來的機遇,同時維持穩健的管治及營運韌性。該框架於 HKMA 與數碼港共同主辦的 Finance + A.I. Forum 上正式推出。

這個時機反映了實際應用的發展趨勢。在 HKMA GenAI Sandbox 第二期計劃中,超過 60% 的應用案例涉及 AI Agent,而其中一半屬於多 Agent 應用。這些系統不再只是生成內容,更能規劃多步驟任務、使用工具、存取數據及系統,並以高度自主的方式執行操作。

其成效相當顯著。其中一家銀行透過提升詐騙偵測能力,將客戶開戶時間縮短了 40%;另一個市場風險 Agent 則將個案專屬風險分析時間縮短了 95%。銀行已不再探討 AI 是否能提供協助,而是開始思考如何監督能夠自主執行任務的 AI。

ART 框架對銀行提出了哪些要求?

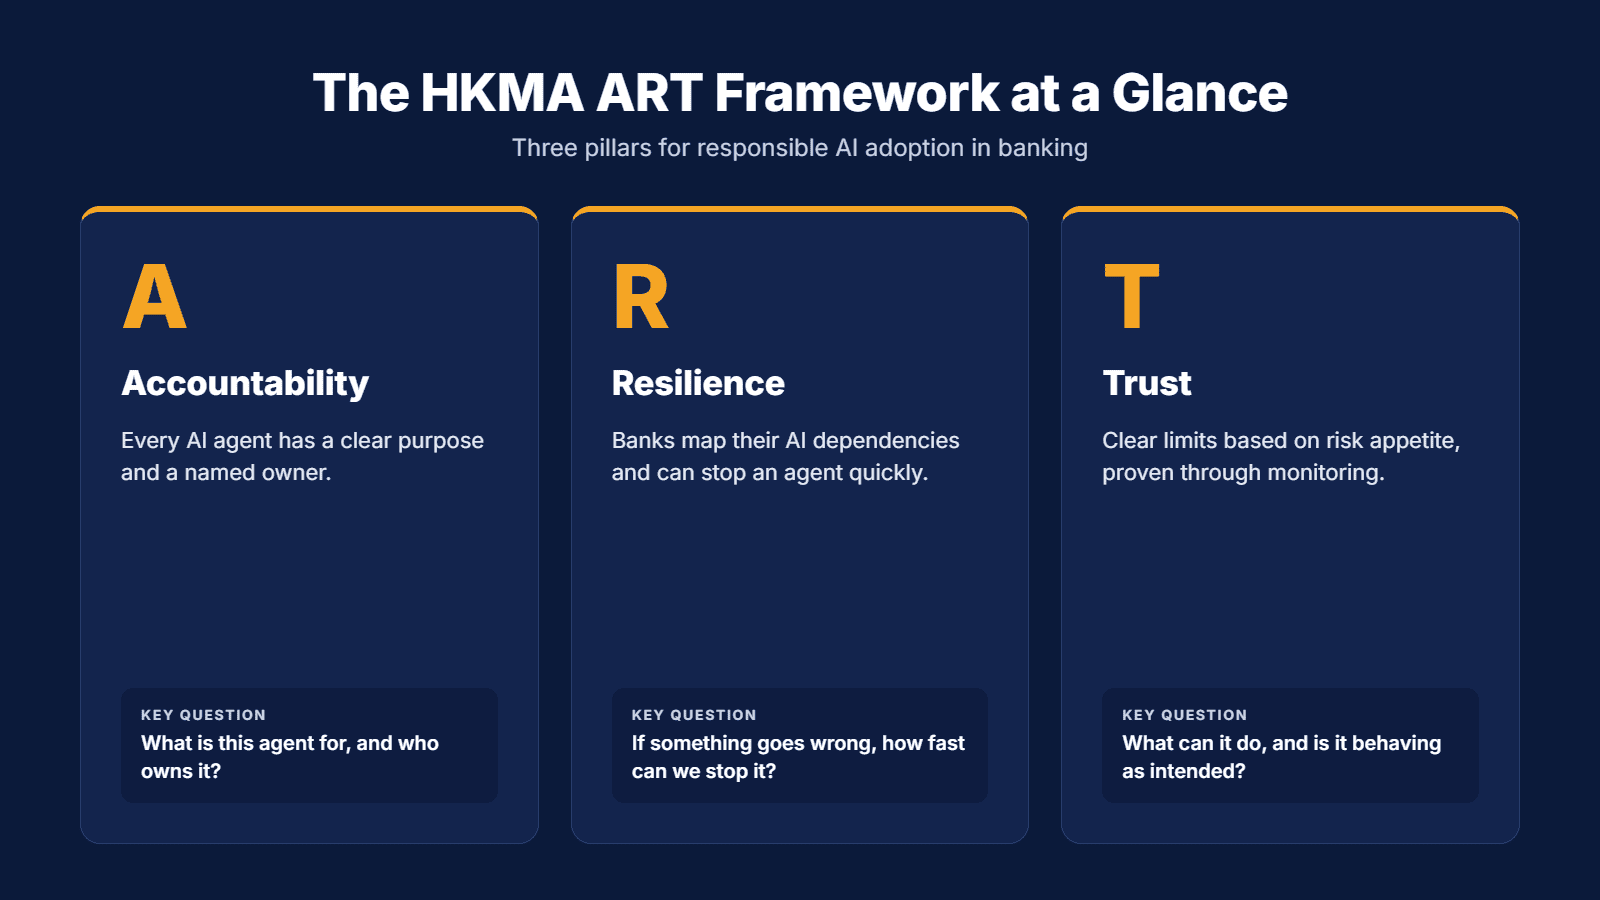
ART 代表 Accountability(問責性)、Resilience(韌性)及 Trust(信任)。相關監管指引根據第二期 Sandbox 計劃的經驗,圍繞這三大支柱提出九項原則。

問責性

對於 Agentic AI,HKMA 指出,管治必須「以意圖為核心」(anchored to intent)。銀行應明確界定每個 Agent 的目標,而這個目標亦應貫穿其設計、數據、可使用的工具,以及可執行的操作。指引亦要求每個 AI 應用案例都有明確的負責人,並維持一份最新的已批准應用清單。

韌性

銀行需要梳理其 AI 依賴關係,並清楚追蹤模型、數據、工具、基礎設施及第三方服務供應商之間的關聯與來源。此外,銀行亦必須預先制定應對及復原措施,其中可能包括「緊急停止開關」(Kill Switch)機制,以便在問題進一步擴大前暫停 Agent 的運作。

信任

信任始於保障 Agent 周邊的安全邊界,這通常稱為 Agent Harness。在銀行業中,這個安全框架應將機構的風險承受能力轉化為明確的 Agent 操作限制,清楚界定其可執行的任務。信任亦需要透過持續觀察來建立,包括測試 Agent 在極端情境下的行為表現。
HKMA 的 ART 框架提出了三大支柱,為銀行業負責任地採用 AI 提供指引:問責性、韌性及信任。

監督模式的轉變:從 Human-in-the-Loop 邁向 Human-on-the-Loop

新指引中最具影響力的概念,是監督方式的轉變。HKMA 認同監督模式正逐步從「Human-in-the-Loop」轉向「Human-on-the-Loop」。

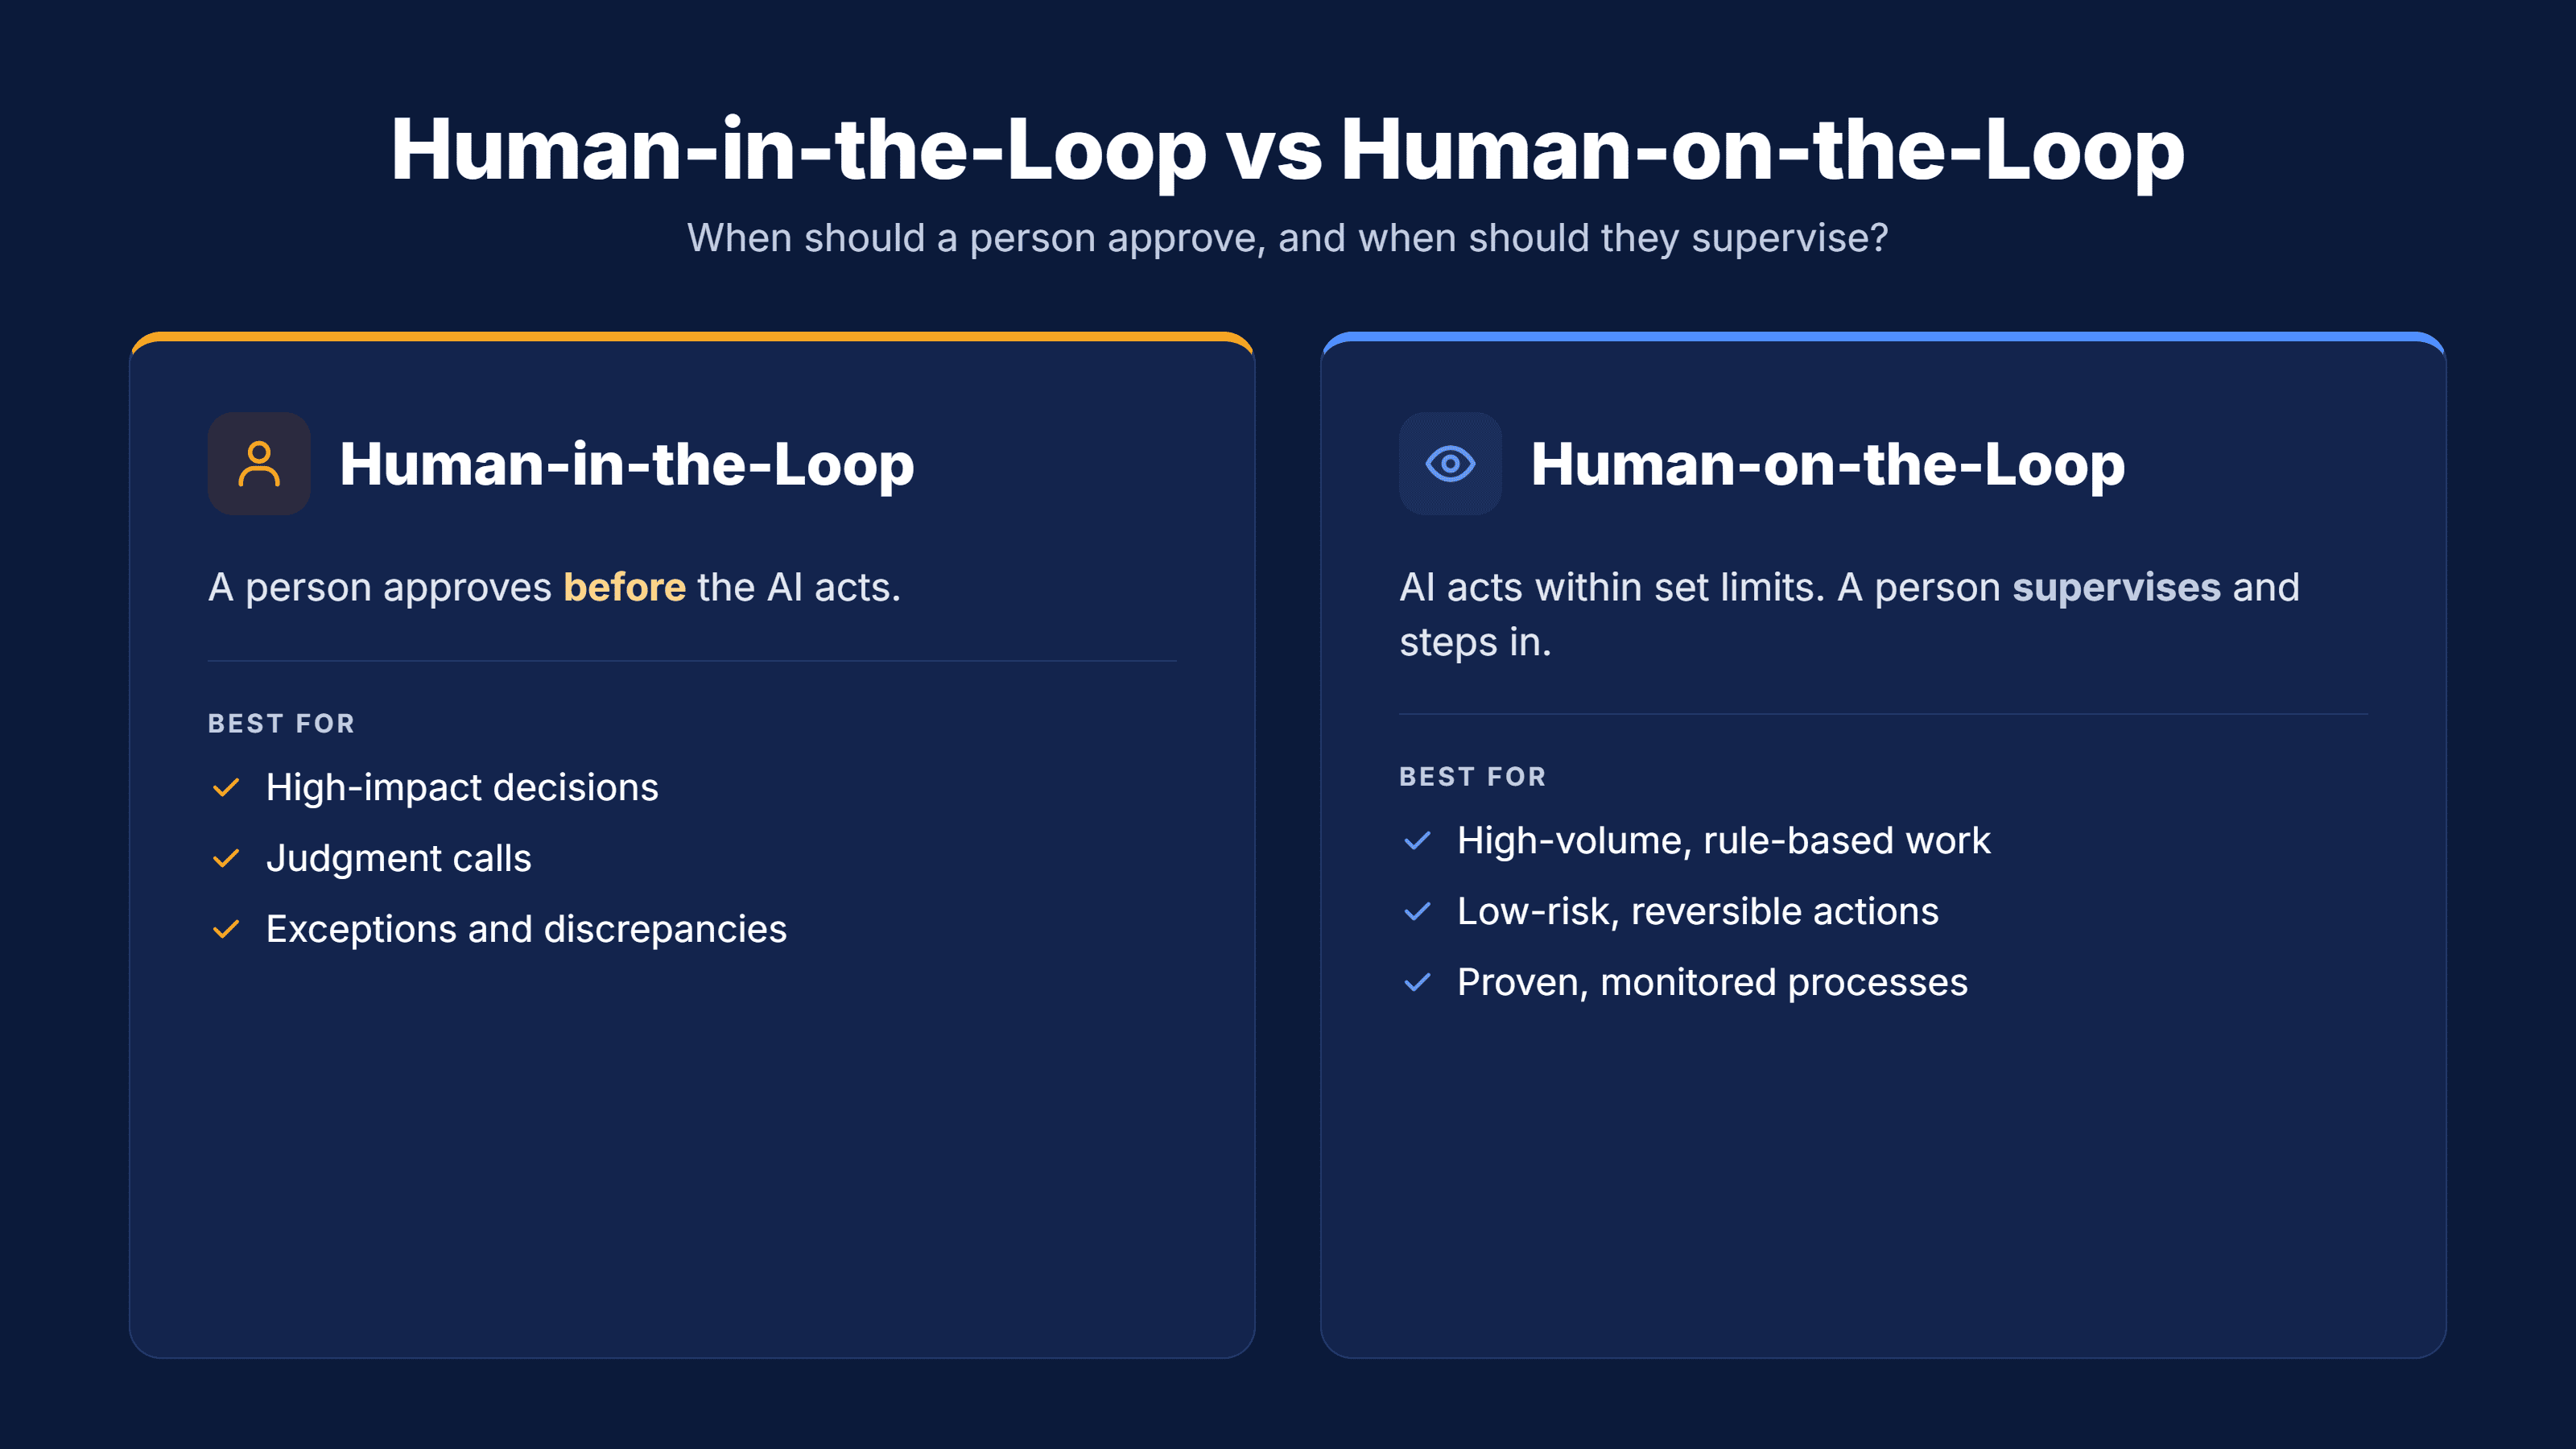
Human-in-the-Loop(HITL,人機協作監督) 意味著每個步驟在執行前,都必須由人員審批。這種方式能提供高度控制,但難以大規模應用。當 Agent 能在數秒內跨越多個系統執行多步驟流程時,審核人員便會成為整個流程的瓶頸,而例行審批亦很容易淪為形式上的確認。

Human-on-the-Loop(HOTL,人類監督模式) 則代表 AI 在明確界定的範圍內自主運作,而人員負責監察其執行過程、處理例外情況,並在有需要時介入。

何時應採用 Human-in-the-Loop,何時應採用 Human-on-the-Loop 監督模式。

這並不代表降低監管標準。監督不一定要求人員參與每一個步驟,但必須具備明確的問責機制及持續監察。每個工作流程都必須逐步證明自己具備轉換監督模式的條件,包括設定操作界限、測試管控措施,以及確認 Agent 能按照預期運作。此外,監督範圍必須涵蓋整個業務流程,而不只是個別提示詞(Prompt),否則不同步驟之間便可能出現監管漏洞。

iMBrace 如何實現:在同一平台上統一管理兩種監督模式

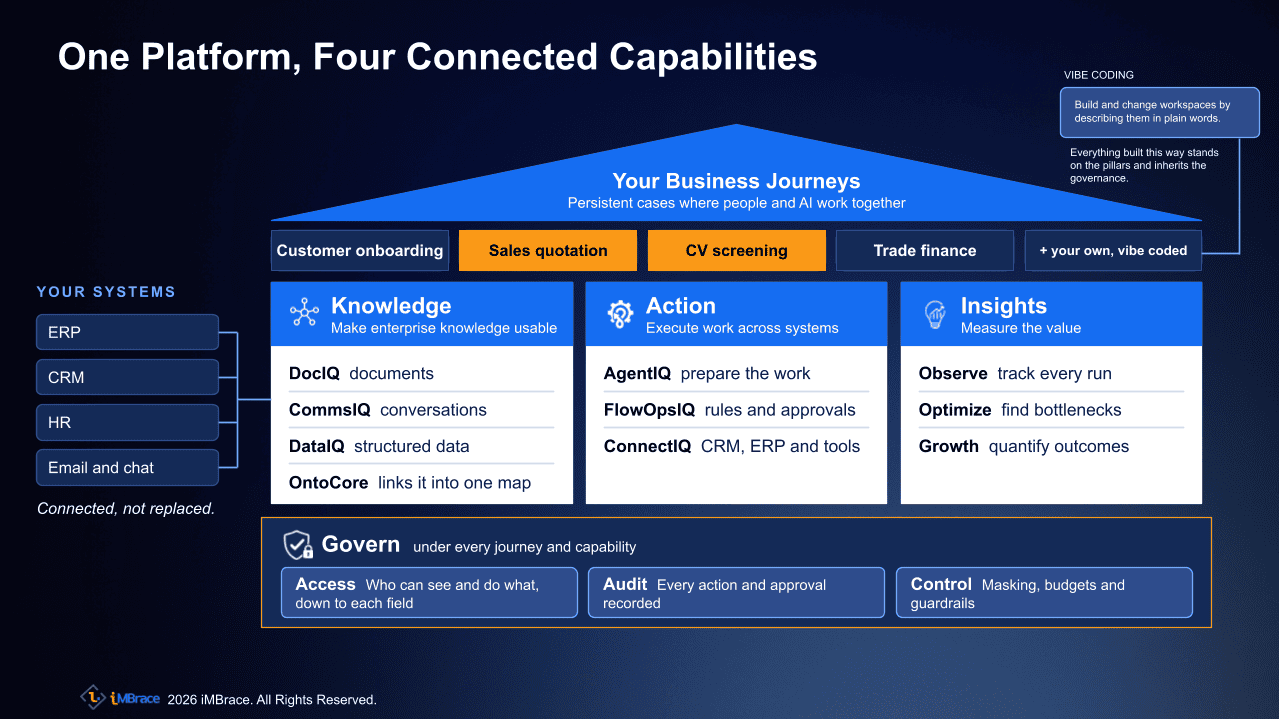
iMBrace 是一套私有企業 AI 作業系統(Private Enterprise AI Operating System)。其 Govern 核心位於每個工作空間、Agent 及工作流程之下,讓銀行能夠逐步決定哪些工作可由 AI 自主完成,哪些工作則必須等待人員審批。以下以貿易融資中的信用狀(Letter of Credit,LC)文件審核為例,說明其運作方式。

iMBrace 企業 AI 作業系統,在每個業務流程及功能之下均設有 Govern 核心。

Knowledge(知識) 負責讀取文件並掌握相關規則。DocIQ 從信用狀、發票、提單及證明文件中擷取所需資料。OntoCore 則將每項資料與必須符合的信用狀條款及貿易規則(UCP 600 或 ISBP 745)連結。例如,如果提單上的裝運日期晚於信用狀所允許的日期,Agent 便會標示該項差異,並引用相關的具體條款。

Action(執行) 負責決定不同任務由誰處理。符合信用狀要求的資料會自動獲得通過並記錄在案,員工只需監督結果,而無須逐項審批每次檢查(Human-on-the-Loop)。任何不符之處則會暫停流程,並轉交指定的貿易融資專員,由其決定是否接受或拒絕相關文件(Human-in-the-Loop)。銀行會預先設定這些規則,確保 AI 只在銀行批准的範圍內運作。

Insights(洞察) 則協助判斷何時需要調整規則。Observe 會記錄每個步驟的執行表現,而 Optimize 則會識別其中的模式,例如專員反覆推翻同一類型的警示,這可能代表相關規則需要調整。如果某項檢查持續展現高度準確性,銀行便可讓 AI 自動完成該項審核;如果出現錯誤,銀行亦可將該項檢查重新交由專員處理。監督程度是根據實際數據及證據決定,而非單憑猜測。

展望未來:讓 AI 逐步獲得自主運作的權限

ART 框架是一個起點,而非最終定論。HKMA 即將發布的 Agentic AI 治理討論文件,將探討以意圖為核心的問責機制、重要 AI Agent 登記冊,以及介入機制。能夠回答以下四個問題的銀行,將更有條件迎接未來發展:每個 Agent 的用途是甚麼?、誰負責管理及監督它?、它獲准存取哪些資料及執行哪些操作?、如果出現問題,可以多快停止其運作?

Human-on-the-Loop 監督模式讓銀行在不削弱問責機制的前提下,充分發揮 Agentic AI 的速度與效率。但要實現這一點,必須從一開始就將操作界限、可追溯性及實際執行證據整合至平台之中。

了解 iMBrace 如何協助銀行將 ART 框架付諸實踐。立即預約免費產品示範!

敬請期待我們下一篇活動回顧,了解更多精彩且充滿合作機會的活動。

加入 iMBrace,提升您的工作效率。